Teet Kukk, Soleron Energy asutaja ja tegevjuht
Salvestuslahenduse omanikule esitatakse sageli küsimus: kui palju teenis sinu aku eelmisel kuul?
Küsimus tundub lihtne. Vastus ei pruugi seda olla.
Energia salvestamise turul räägitakse palju reservituru tulust, arbitraažist ja päikeseenergia paremast kasutamisest. Kuu lõpus võib aku omanikule näidatav number olla päris muljetavaldav.
Aga kas see on brutotulu või tegelik kasu? Kas maha on arvestatud aku laadimiseks ostetud elekter, energiakaod, võrgutasud, tasakaalustamise kulud ja aku kulumine? Ning kõige olulisem – kas me teame, mis oleks juhtunud ilma juhtimiseta?
Kui ettevõte on investeerinud sadu tuhandeid eurosid akudesse, päikesejaama ja energiajuhtimisse, peaks tal olema võimalik neile küsimustele vastata. Probleem ei ole selles, et andmeid oleks vähe. Vastupidi – neid tekib tohutult. Tulud, energiakulud, võrgutasud, aku kaod, kulumine, reservituru tulemused, päikeseenergia omatarve ja portfelli tasakaalustamise mõj u võivad aga paikneda eri süsteemides ning neid võidakse arvestada erineva metoodikaga.
Salv, kuhu kogu aeg juurde valatakse
Kujutame ette suurt viljasalve. Ülevalt valatakse sinna pidevalt vilja juurde. Iga uus kott kaalutakse täpselt ära ja kirjutatakse üles. Päeva lõpus liidetakse kõik juurde pandud kogused kokku ning raporteeritakse väga hea tulemus.
Aga salve põhjas on mitu väikest auku. Ühest voolab välja kümme kilogrammi, teisest viis ja kolmandast veel mõni. Mõnda leket on lihtne märgata, mõni toimub aeglaselt ja peaaegu nähtamatult.
Kui mõõdame ainult seda, mida ülevalt sisse valame, ei tea me tegelikult, kui palju vilja päeva lõpuks salve alles jäi.
Energiajuhtimisega on samamoodi. Reservituru tulu, arbitraažitulu või muu turult saadud raha on see, mida salve juurde valame. Samal ajal tuleb arvestada, mida selle tulu teenimine maksis: kui palju elektrit kasutati aku laadimiseks, kui palju energiat kadus, millised olid võrgu- ja turukulud, kui palju kasutati ära aku piiratud eluiga ning kas juhtimine tekitas mujal täiendava kulu.
Kui näeme ainult brutotulu, ei tea me veel, kas vara omanik sai rikkamaks ega seda, kui suur oli tegelik netotulemus.
RTE ja aku kulumine on päris kulud
Võtame näiteks 1 MW / 2 MWh aku, mille round-trip efficiency ehk RTE on 90%. Lihtsustatult tähendab see, et 100 MWh aku laadimiseks kasutatud energiast ei jõua kogu kogus hiljem tagasi kasutusse, ca 10% läheb kaduma. Osa energiast kaob muundamisel ja eraldub soojusena.
Seetõttu ei piisa arbitraaži puhul sellest, et võrrelda odava ja kalli tunni elektrihinda. Arvesse tuleb võtta kogu energiabilanssi ning seda, millal laadimiseks vajalik energia osteti ja millised tasud sellele rakendusid.
Sama kehtib reserviturul. Aktiveerimine võib muuta aku laetuse taset ning pärast aktiveerimist tuleb aku sageli uuesti vajalikku seisu laadida. Ka sellel on hind. Turult saadud tasu ja omanikule loodud väärtus ei ole tingimata sama asi.
Teine vähem nähtav komponent on aku degradatsioon ehk kulumine. Kui 2 MWh aku maksumus on näiteks 189 eurot kilovatt-tunni kohta, on aku investeering ligikaudu 378 000 eurot. Kui tehnilised tingimused lubavad eeldada 8000 tsüklit, ei tähenda see, et ühe tsükli tegeliku maksumuse saab täpselt investeeringut 8000-ga jagades. Vananemist mõjutavad muu hulgas tsükli sügavus, temperatuur, laadimis- ja tühjendusvõimsus, laetuse vahemik ning kalendriline vananemine.
Kuid põhimõte on lihtne: aku kasutamine ei ole tasuta. Kui mõni juhtimisstrateegia teenib täna tulu, kuid kasutab selleks ebaproportsionaalselt palju aku eluiga, peab optimeerimine seda arvestama ja omanik peab seda tulemuse hindamisel nägema. Degradatsioon võib aruandes olla hinnanguline kulu, kuid kasutatud metoodika ja eeldused peavad olema läbipaistvad.
Mis oleks juhtunud ilma juhtimiseta?
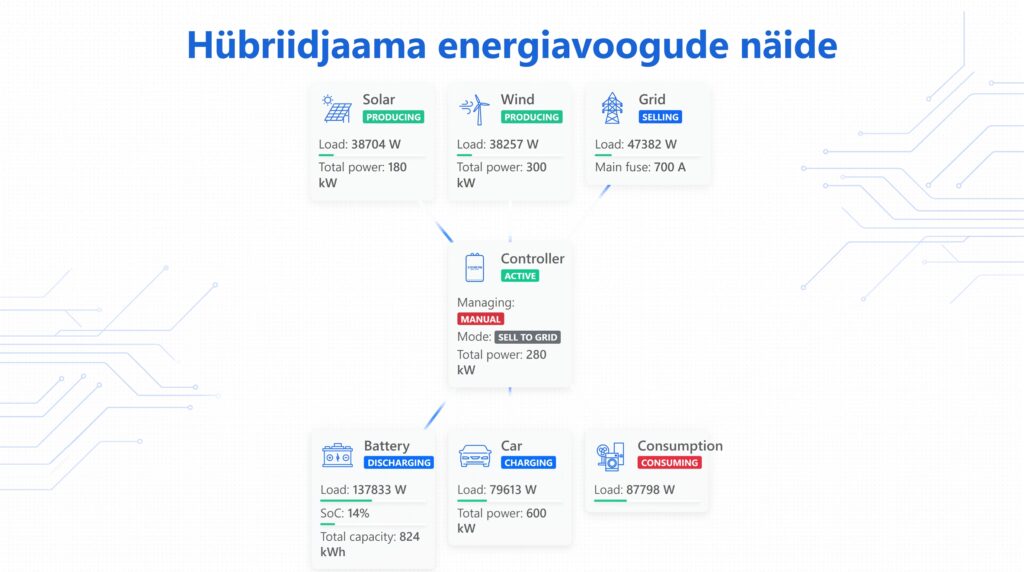
Oletame, et ettevõttel on 1,3 MWp päikesejaam ja 1 MW / 2 MWh aku. Juhtimissüsteem näitab aasta lõpus, et päikeseenergia omatarbest, arbitraažist, reserviturust ja tarbimise juhtimisest tekkis märkimisväärne väärtus.
Aga kui suur osa sellest oli tegelikult juhtimise tulemus?
Päikesejaam oleks tootnud elektrit ka ilma optimeerimiseta. Ettevõte oleks osa toodangust niikuinii kohapeal tarbinud. Mõnel juhul oleks aku töötanud ka lihtsa lokaalse juhtimisloogika järgi.
Seetõttu on vaja usaldusväärset võrdlusbaasi: mis oleks samal perioodil juhtunud ilma optimeeritud juhtimiseta? Alles tegeliku tulemuse ja sellise võrdlusstsenaariumi erinevus näitab energiajuhtimise loodud lisaväärtust.
See ei ole ainult tehniline küsimus. See määrab, mille eest vara omanik teenusepakkujale tegelikult maksab.
Üks euro ei tohiks olla kahes kohas korraga
Mitme turu energiajuhtimisel tekib veel üks oluline probleem: sama väärtust ei tohi mitu korda arvestada.
Kui päikeseenergia salvestati akusse, kasutati hiljem kallil tunnil kohapeal ning sellega välditi võrgust elektri ostmist, tuleb selgelt määratleda, kas saadud väärtus kajastatakse arbitraaži, päikeseenergia omatarbe suurenemise või välditud ostukuluna. Kõik kolm kirjeldust võivad tunduda õiged, kuid sama eurot ei saa kogutulemusse kolm korda lisada.
Sama kehtib aku võimsuse kohta. Kui üks megavatt on mingil hetkel reserveeritud ühele teenusele, peab olema selge, millises ulatuses saab sama ressurssi samal ajal kasutada teisel turul.
Keerulisemaks muutub arvestus siis, kui aku kuulub suuremasse portfelli. Ühe kliendi kõrvalekalle võib olla teise kliendi kõrvalekaldega vastassuunaline ning portfelli tasandil võib saldeerimisest tekkida reaalne sääst. Kui ilma portfelli saldeerimiseta oleks konkreetse vara kulu olnud 1000 eurot ja koos portfelliga 600 eurot, on tekkinud 400 euro suurune väärtus. Küsimus on, kuidas see väärtus vara omanikule omistatakse ja välja makstakse.
Mitme turu optimeerimise mõte on panna üks vara tegema igal hetkel võimalikult väärtuslikku tööd. Aruandluse mõte peab olema tõestada, millist tööd vara tegelikult tegi, milline oli selle netotulemus ja milline oleks olnud alternatiiv.
Energiajuhtimine ei tohiks olla must kast
Siit jõuame turu läbipaistvuse küsimuseni. Vara omanikul peaks olema võimalik näha andmeid, mille põhjal tema tulu ja sääst arvutati.
Kui klient näeb ainult teenusepakkuja koostatud kuu lõppnumbrit, kuid mitte selle taga olevaid mõõteandmeid, turutehinguid, aktiveerimisi, energiabilanssi ja kasutatud arvutusmetoodikat, ei ole tulemust võimalik sõltumatult kontrollida. See muutub eriti oluliseks siis, kui sama aku osaleb korraga mitmel turul või kuulub suuremasse agregeeritud portfelli.
Kaasaegne raport peaks algama netotulemusest ja võimaldama sealt liikuda algandmeteni. Omanik peaks nägema eraldi tulusid ja sääste – näiteks reserviturgu, arbitraaži, päikeseenergia omatarvet, võimsustippude vähendamist, juhitavat tarbimist ja portfelli saldeerimist – ning eraldi nende loomiseks tehtud kulusid ja kadusid.
Nende hulka kuuluvad laadimiseks kasutatud energia, RTE kaod, võrgu- ja turutasud, tasakaalustamise kulud, degradatsioon ning muud kokkulepitud kulukomponendid. Selle kõrval peab olema kolmas vaade: mis oleks olnud tulemus ilma optimeeritud juhtimiseta?
10 000 euro suurune brutotulu ei tähenda automaatselt 10 000 euro suurust tulu omanikule.
Elektrisüsteem liigub järjest rohkem hajutatud tootmise, salvestuse, juhitava tarbimise ja mitme turu samaaegse kasutamise suunas. Mida keerulisemaks muutub juhtimine, seda olulisemaks muutub läbipaistvus.
Omanikult ei saa eeldada, et ta usub kuu lõpus talle saadetud ühte numbrit lihtsalt sellepärast, et selle arvutas keeruline algoritm. Ta peab saama aru, kust see number tuli, ja tal peab olema võimalus seda kontrollida.
Seetõttu ei ole energiajuhtimise järgmine arenguetapp ainult paremad prognoosid ja targemad optimeerimisalgoritmid. Sama oluline on standardiseeritud ja auditeeritav arvestus: selged definitsioonid tulule, säästule, kulule, energiakaole, degradatsioonile ja võrdlusbaasile.
Energiajuhtimise tulemust ei peaks pimesi uskuma. Seda peab saama kontrollida.
Sest päeva lõpuks pole oluline, kui palju vilja me salve juurde valasime. Oluline on, kui palju sinna pärast kõiki lekkeid tegelikult alles jäi.